El TSJC anula la tasa de basuras de Santa Cruz de Tenerife y abre un debate jurídico nacional sobre su gestión
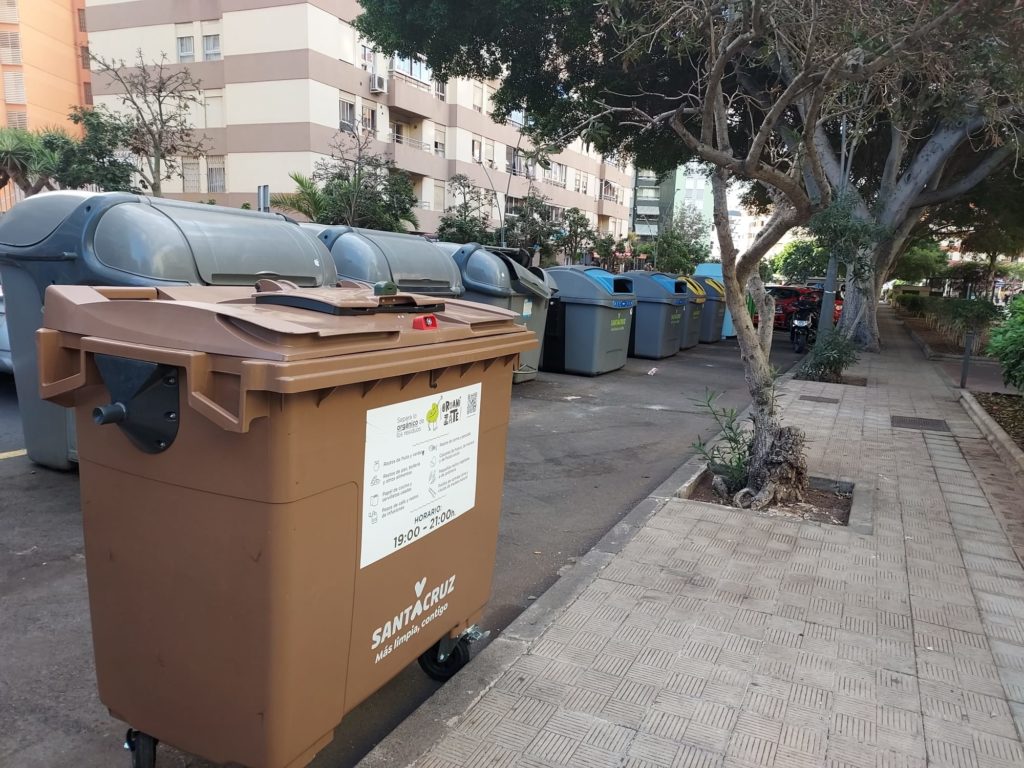
El Tribunal Superior de Justicia de Canarias ha anulado la tasa de residuos de Santa Cruz de Tenerife al cuestionar la legitimidad jurídica de cobrarla como tributo cuando el servicio es gestionado por una empresa privada, sentando un precedente que podría afectar a la financiación municipal en toda España.
La reciente resolución del Tribunal Superior de Justicia de Canarias (TSJC), que ha anulado la ordenanza fiscal sobre la gestión de residuos en Santa Cruz de Tenerife, trasciende el ámbito local para instalarse en el centro de un debate jurídico de alcance nacional. Según adelanta la sentencia dictada el pasado 15 de octubre, el conflicto no se centra en el importe de la tasa —el denominado "basurazo"—, sino en la legitimidad de la figura tributaria empleada por el consistorio cuando la ejecución material del servicio recae en una entidad privada.
El fallo, que estima el recurso interpuesto por Patricia Hernández, Mónica Esther Brito, Alana Michelle Chinea y Andrés Martín Casanova contra el acuerdo plenario de diciembre de 2025, sostiene que la participación de la empresa Valoriza Servicios Medioambientales en la recogida y transporte, bajo un contrato de ocho años, altera la naturaleza del ingreso. Para la Sala de lo Contencioso-Administrativo, esta externalización impide que el cobro se articule como una tasa, sugiriendo que debería configurarse como una prestación patrimonial de carácter público no tributario.
Este criterio judicial pone en jaque el modelo de financiación de numerosos ayuntamientos españoles que, al igual que el de Santa Cruz, mantienen la recaudación bajo control municipal mientras subcontratan la operativa técnica. La incertidumbre es notable, pues la sentencia evita pronunciarse sobre la cuantía económica —que la memoria financiera cifraba en 15,9 millones de euros de coste neto con una cobertura del 95,69%—, limitándose a invalidar la arquitectura jurídica de la ordenanza. Al no entrar en el fondo material, el tribunal no declara ilegales las liquidaciones previas ni califica las tarifas como excesivas, dejando abierta la puerta a un recurso de casación ante el Tribunal Supremo.
La complejidad de este escenario se ve agravada por la Ley 7/2022, que exige a las entidades locales una financiación específica y no deficitaria para los residuos. La interpretación del artículo 20.6 del texto refundido de la Ley Reguladora de las Haciendas Locales se ha convertido en un campo de batalla donde colisionan dos visiones: la que prioriza la gestión directa del cobro por parte de la Administración y la que, como el TSJC, pone el foco en el riesgo económico y la ejecución privada del servicio.
Este precedente guarda similitudes con la situación vivida en Madrid, donde la justicia también ha cuestionado la naturaleza de los ingresos por residuos, obligando a elevar el caso a instancias superiores. De consolidarse esta doctrina, los municipios se verían forzados a una reconfiguración administrativa profunda, con implicaciones que van desde la posible aplicación del IGIC —en el caso canario— hasta la necesidad de rediseñar los contratos públicos para evitar la inseguridad jurídica. Por ahora, el Ayuntamiento de Santa Cruz dispone de un plazo de treinta días para recurrir, mientras el fallo, una vez sea firme y se publique en el Boletín Oficial de la Provincia, marcará un antes y un después en la gestión de los servicios públicos esenciales en España.